
 フォームでお問合わせ
 LINEでお問合わせ


column
コラム
column
コラム
親から子へ家を贈与するときの注意点|贈与税・相続時精算課税・登記費用を司法書士が解説
【本記事の記載内容や情報の信頼性については可能な限り十分注意をしておりますが、その完全性、正確性、妥当性及び公正性について保証するものではありません。個別の事案については専門家にご相談ください。】
「元気なうちに、家の名義を子どもに移しておきたい」
「相続でもめないように、今のうちに決めておきたい」
親子間の不動産の贈与は、弊所でもご相談の多いお手続きです。
ただ、名義変更の手続き自体はシンプルでも
税金の面で「思っていたより高くついた」となりやすいのが、不動産の贈与です。
この記事では、名義変更の前に確認しておきたい4つの税金と
相続・遺言との比べ方を、司法書士の立場から整理したいと思います。
(司法書士は、個別の税務相談をお受けすることはできません。
税額の計算や制度を使えるかどうかの判断は、税理士にご確認ください。弊所では提携の税理士をご紹介しています。)
1.不動産の贈与でかかる4つの税金
| 税金 | 誰が払う | 贈与の場合 | 相続の場合 |
|---|---|---|---|
| 贈与税 | もらった人 | 制度の選び方で大きく変わる | かからない(相続税の対象) |
| 登録免許税 | 名義を変える人 | 固定資産税評価額の2% | 評価額の0.4% |
| 不動産取得税 | もらった人 | かかる(軽減の特例あり) | かからない |
| 相続税 | 相続した人 | 制度によっては相続時に精算 | 遺産が基礎控除を超える場合 |
見落としやすいのが、登録免許税と不動産取得税です。
登録免許税は、相続なら0.4%のところ、贈与だと2%。
評価額1,000万円の家なら、相続は4万円、贈与は20万円です。
不動産取得税は、相続ではかかりませんが、贈与ではかかります。
(福岡県の場合は、県税事務所から後日、納税通知書が届きます。)
「贈与税さえ0円なら大丈夫」と考えてしまうと
あとからこの2つで驚くことになるかもしれませんね。
2.贈与税は「暦年課税」と「相続時精算課税」のどちらか
(1)暦年課税(何も届け出なければこちら)
- 1年間にもらった財産が110万円までなら、贈与税はかかりません
- 110万円を超えた部分に、段階的に税率がかかります
- 親が亡くなる前の一定期間(令和6年以降の贈与は、段階的に最長7年)の贈与は、相続財産に足し戻されます
不動産は1回で110万円を大きく超えることが多いので
家をまるごと贈与すると、贈与税が高額になりやすい方法です。
(2)相続時精算課税(届け出て選ぶ制度)
- 60歳以上の父母・祖父母から、18歳以上の子・孫への贈与で使えます
- 毎年110万円の基礎控除に加えて、累計2,500万円までは贈与税がかかりません
- 2,500万円を超えた部分は、一律20%の贈与税がかかります
- その代わり、親が亡くなったときに、贈与した財産(基礎控除の部分を除く)を相続財産に足して相続税を計算します
使うには、贈与を受けた年の翌年2月1日から3月15日までに
税務署へ届出書(と贈与税の申告書)を出す必要があります。
一度選ぶと、その親からの贈与は暦年課税に戻せません。
「2,500万円まで税金ゼロ」という言葉だけが独り歩きしやすい制度ですが
相続税の「先払い・後払い」を選ぶ制度、と考えた方が近いと思います。
3.贈与の前に確認したい3つの落とし穴
(1)相続のときの特例が使えなくなることがある
自宅の土地を相続した場合、一定の条件で評価額を大きく減らせる「小規模宅地等の特例」があります。
この特例は相続(遺贈)で取得した土地が対象で
生前に贈与した土地には使えません。
相続税がかかりそうなご家庭では
「贈与した方が得か、相続まで待った方が得か」が逆転することがあります。
(2)住宅取得の非課税制度は「お金」の贈与が対象
「住宅取得等資金の贈与の非課税」という制度がありますが
これは家を買うための「お金」の贈与が対象です。
家そのもの(不動産)を贈与する場合には使えません。
(3)一度登記した贈与は、原則として元に戻せない
名義を移したあとで「やっぱりやめたい」となっても
贈与の取り消しは簡単ではありません。
戻すためにもう一度「贈与」をすると、税金もまたかかります。
4.夫婦間なら「配偶者控除」という選択肢も
婚姻期間が20年以上のご夫婦の間で
住んでいる家(またはその購入資金)を贈与する場合は
110万円の基礎控除とは別に、最高2,000万円まで贈与税がかからない特例があります。
この特例で贈与した家は、亡くなったときの相続財産への足し戻しの対象からも外れます。
ただし、登録免許税(2%)と不動産取得税はかかりますので
こちらも総額で考えることが大切ではないでしょうか。
5.贈与・相続・遺言、どれを選ぶか
不動産を子どもに渡す方法は、贈与だけではありません。
- 今すぐ名義を移したい → 贈与
- 亡くなったあとに、決めた人に確実に渡したい → 遺言(公正証書遺言)
- 特に急がない・家族で話し合える → 相続(遺産分割)
税金の総額だけで見ると、相続の方が安くなるケースが多いです。
(登録免許税が0.4%、不動産取得税がかからないため。)
一方で、「認知症になる前に名義を移しておきたい」
「この家は長男に、と今のうちに確定させたい」など
税金以外の理由で贈与を選ばれる方もいらっしゃいます。
どれが正解かは、ご家族の状況によって変わります。
迷われる場合は、税理士の試算を見てから決めても遅くはないと思います。
6.名義変更(贈与の登記)の流れと費用
流れ
- 固定資産税の課税明細書などで、不動産と評価額を確認
- 税理士に、贈与税・不動産取得税の見込みを確認(必要な場合)
- 贈与契約書の作成・署名押印
- 法務局へ贈与の登記を申請
- (相続時精算課税を使う場合)翌年2月1日〜3月15日に税務署へ申告
弊所の費用
弊所へのお支払いは、約84,500円(税込)です。
(キャンペーン報酬55,000円+贈与契約書22,000円+郵送料などの諸費用。報酬は通常66,000円のところ、贈与契約書の作成とセットで55,000円です)
これに、国に納める登録免許税(評価額の2%)が加わります。
評価額1,000万円の家なら、お支払いの総額は約28.5万円です。
- 権利証が見つからない場合も、追加料金はかかりません
- 福岡県外の不動産も、追加料金はかかりません
- 税理士による手続きアドバイス(贈与税・不動産取得税の概算、制度の相談)は11,000円〜33,000円でご利用いただけます
7.親子間の不動産贈与QA
Q1:親子間なら、贈与契約書は作らなくてもいいですか?
贈与の登記には、贈与があったことを示す書類が必要です。
後々の税務上の説明のためにも、契約書は作成しておくことをおすすめします。(書式は弊所でご用意します。)
Q2:親が遠方に住んでいます。手続きできますか?
はい。来店不要で、書類は郵送でやりとりできます。
親御様・お子様が別々の場所にお住まいでも対応しています。
Q3:親が認知症かもしれません。贈与できますか?
贈与には、贈与する方の意思能力が必要です。
判断能力が十分でない場合は、贈与の手続きを進められないことがあります。
早めにご相談ください。
Q4:住宅ローンが残っている家を贈与できますか?
ローンの契約上、金融機関の承諾が必要になるのが一般的です。
贈与の前に、金融機関に確認してください。
Q5:贈与税の申告も頼めますか?
贈与税の申告は税理士の業務です。
弊所から提携の税理士をご紹介し、登記と申告をまとめて進めることができます。
8.「贈与にするか迷っている」段階でもご相談ください
不動産の贈与は、手続きよりも「するかどうか」の判断が大切です。
弊所では、名義変更の手続きと、提携税理士への橋渡しを
ひとつの窓口でお手伝いしています。
来店不要、LINE・メール・お問い合わせフォームで全国対応しております。
固定資産税の課税明細書の写真をお送りいただければ、登記費用の総額をすぐにお伝えします。
【月20名様まで限定キャンペーン】
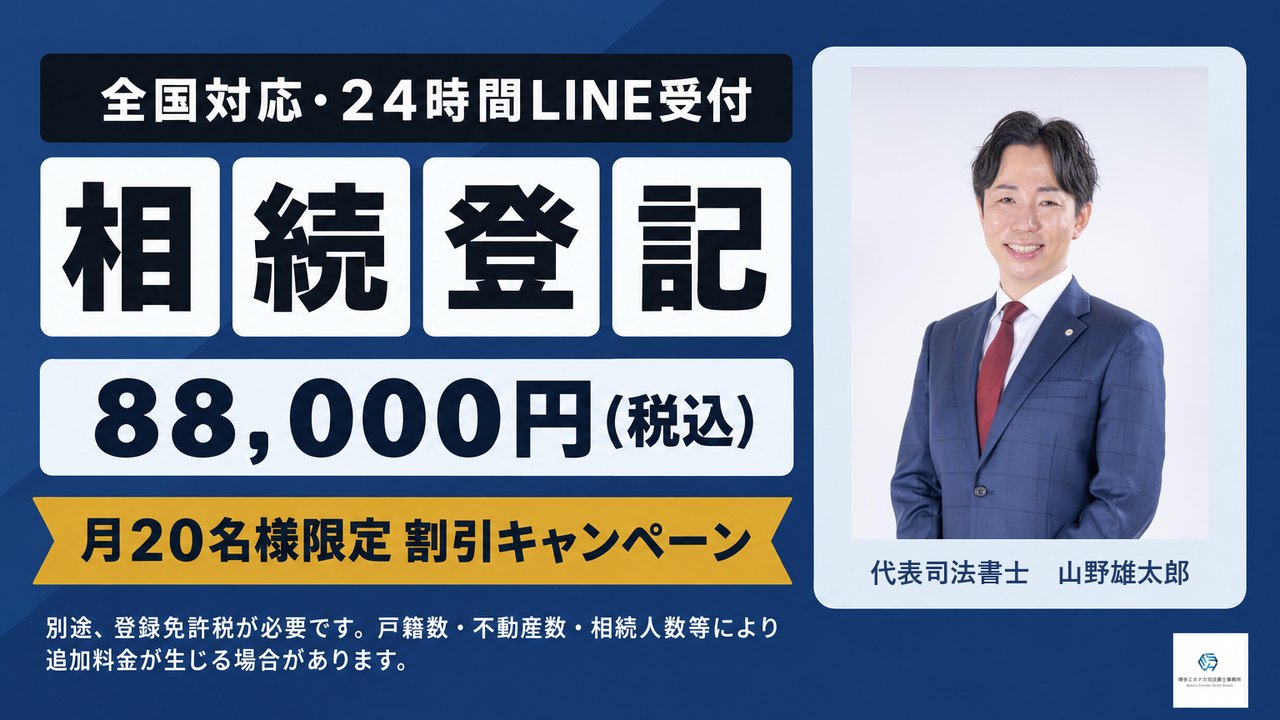
平均的な相続登記に必要なものはコミコミでこの価格
博多エキナカ司法書士事務所
代表司法書士 山野雄太郎(福岡県司法書士会 第2070号)
お問合せ
サービス内容やお手続きの流れについてご質問がございましたら、